
محررو لقطة AI – 10
29 سبتمبر 2026
ألغى بنك السودان المركزي الترخيص الممنوح لشركة «سودان باي ديجيتال» للعمل في مجال الدفع عبر الهاتف المحمول وتشغيل محوّل للمعاملات المالية، في خطوة جديدة تشير إلى تشديد الرقابة على شركات التكنولوجيا المالية في وقت يسعى فيه السودان إلى توسيع استخدام المدفوعات الرقمية وإعادة بناء البنية المصرفية التي تضررت بشدة خلال سنوات الحرب.
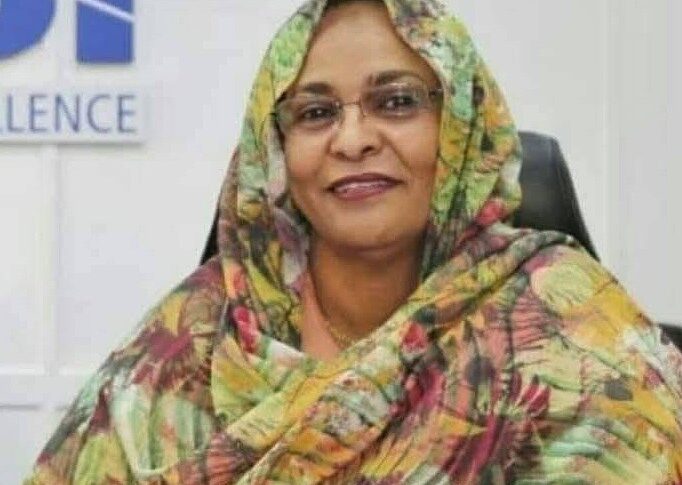
وأصدرت محافظ بنك السودان المركزي آمنة ميرغني حسن التوم القرار الإداري رقم 65 لسنة 2026، مستندة إلى قانون تنظيم العمل المصرفي لسنة 2026 ولائحة ترخيص وتنظيم أعمال المؤسسات المالية للدفع عبر الموبايل لسنة 2020، إضافة إلى لائحة تنظيم أعمال نظم الدفع لسنة 2013. ونص القرار على أن تضع الجهات المختصة أحكامه موضع التنفيذ.
لكن القرار الرسمي ترك سؤالًا مهمًا بلا إجابة: لماذا أُلغي الترخيص؟
البيان الذي نقلته وكالة السودان للأنباء لم يحدد مخالفة بعينها ارتكبتها الشركة، ولم يعلن عن خسائر أو اختراق أمني أو مشكلة تتعلق بأموال العملاء. ولذلك لا توجد حتى الآن معلومات رسمية تسمح بربط القرار بأي من هذه الاحتمالات.
شركة كانت جزءًا من البنية الجديدة للدفع
أهمية القرار تأتي من طبيعة نشاط الشركة.
فقائمة شركات التكنولوجيا المالية المنشورة على الموقع الرسمي لبنك السودان المركزي كانت تُظهر «SudanPay Digital» باعتبارها مؤسسة مالية للدفع عبر الموبايل، وتحمل الترخيص رقم 2024/FIMP/1 تحت العلامة التجارية «SudanPay». كما كانت «SPD Co. Digital» مدرجة في القائمة نفسها كمشغل محوّل مالي بترخيص 2022/FSO/1.
وبحسب المعلومات المنشورة عن الشركة، كان نموذج عملها يقوم على إنشاء شبكة مصرفية داخلية وربط عدد من البنوك لتسهيل انتقال المعاملات والمدفوعات إلكترونيًا. وذكرت تقارير صحفية أن الشبكة شملت بنك الخرطوم وبنك النيل وبنك المال المتحد ومصرف المزارع التجاري.
وهذا يجعل القرار أكبر من مجرد إلغاء ترخيص تطبيق على الهاتف؛ فـ«محوّل المعاملات المالية» يمثل طبقة تقنية تربط المؤسسات المالية وتسمح بانتقال المعاملة من نظام إلى آخر.
هل السبب عدم توفيق الأوضاع؟
هنا يجب الفصل بين القرار الرسمي والمعلومات التي ظهرت بعده.
مصدر مصرفي مسؤول قال لـ«سودان تريبون» إن البنك المركزي كان قد طلب من الشركات العاملة في القطاع توفيق أوضاعها، بما في ذلك إيداع رأس المال المطلوب، والبدء في التشغيل الفعلي من داخل السودان، واستكمال المتطلبات والاشتراطات التنظيمية.
وأضاف المصدر أن الشركات مُنحت مهلة شهر، ورجح أن يكون قرار سحب ترخيص «سودان باي ديجيتال» مرتبطًا بعدم استيفاء تلك المتطلبات.
لكن هذا ترجيح من مصدر مصرفي وليس سببًا أعلنه البنك المركزي رسميًا.
وهذا التفريق مهم، خصوصًا عندما يتعلق القرار بمؤسسة مالية؛ لأن تحديد سبب سحب الترخيص يمكن أن تكون له آثار مباشرة على ثقة المستخدمين والشركات الأخرى العاملة في السوق.
ليست أول شركة
الأهم أن «سودان باي ديجيتال» ليست الحالة الأولى.
ففي يوليو الماضي ألغى بنك السودان المركزي التصديق الممنوح لشركة «العسجد للحلول الرقمية والذكية المحدودة» للعمل في مجال خدمات نظم الدفع الإلكتروني، بعد مراجعة وضع الشركة وفق الضوابط التنظيمية. ويظهر أرشيف البنك المركزي الرسمي بالفعل بيانًا صدر في 4 يوليو بشأن إلغاء التصديق الممنوح للشركة.
وعندما يوضع القراران جنبًا إلى جنب، تبدو الصورة أقرب إلى عملية مراجعة لسوق التكنولوجيا المالية وليس قرارًا منعزلًا يتعلق بشركة واحدة.
البنك المركزي يريد التوسع في المدفوعات الرقمية، لكنه في الوقت نفسه يعيد تحديد من يستطيع البقاء داخل المنظومة وتحت أي شروط.
مفارقة التحول الرقمي
القرار يأتي في لحظة يحتاج فيها السودان إلى الدفع الإلكتروني أكثر من أي وقت مضى.
الحرب ألحقت أضرارًا واسعة بالفروع المصرفية والبنية التحتية، وأصبح الوصول إلى الخدمات البنكية التقليدية أكثر صعوبة في أجزاء من البلاد. وفي المقابل ازداد اعتماد المواطنين على التحويلات المصرفية والتطبيقات الإلكترونية.
كما تعمل السلطات خلال 2026 على توسيع الخدمات المصرفية باستخدام تقنية USSD، التي تسمح بإجراء معاملات مالية عبر الهواتف العادية ومن دون اتصال بالإنترنت أو تطبيقات للهواتف الذكية.
وتكمن المفارقة هنا في أن الدولة تريد توسيع السوق الرقمية، بينما تسحب في الوقت نفسه تراخيص بعض الشركات.
لكن الأمرين ليسا بالضرورة متناقضين.
فالتوسع في التكنولوجيا المالية من دون رقابة كافية على رأس المال والأمن السيبراني وحماية أموال العملاء واستمرارية الخدمة يمكن أن يخلق مخاطر جديدة بدلًا من حل مشكلات النظام المصرفي.
وكانت اللجنة العليا للاستقرار المالي قد ناقشت في مايو التوسع في الخدمات المالية الرقمية مع التأكيد صراحة على ضرورة مراعاة المخاطر المصاحبة لها والرصد المبكر للمخاطر التي يمكن أن تهدد النظام المالي.
ماذا عن أموال العملاء؟
هذا هو السؤال العملي الأكثر أهمية بعد صدور القرار.
البيان الرسمي لم يوضح ما إذا كانت هناك أرصدة لعملاء داخل محافظ مرتبطة مباشرة بـ«سودان باي»، ولم يحدد آلية لتسوية تلك الأرصدة إن وجدت، كما لم يشرح الجدول الزمني لإيقاف الخدمات أو كيفية معالجة المعاملات القائمة.
كذلك لم يوضح ما إذا كان إلغاء الترخيص سيؤثر عمليًا في الخدمات التي تربط المصارف المشاركة بالشبكة أو ما إذا كانت هذه المعاملات ستنتقل تلقائيًا إلى محولات أخرى.
ولهذا لا ينبغي افتراض أن أموال المستخدمين ضاعت أو أن التحويلات المصرفية بين البنوك المذكورة ستتوقف؛ لا يوجد في القرار المنشور ما يثبت ذلك.
وفي المقابل، فإن غياب التفاصيل يجعل من الضروري أن يصدر البنك المركزي أو الشركة توضيحًا للعملاء بشأن مصير أي محافظ أو معاملات أو التزامات مالية قائمة.
السوق لن تختفي بسحب ترخيص شركة
القائمة الرسمية لبنك السودان المركزي تظهر وجود عدة شركات أخرى مرخصة في مجال الدفع عبر الموبايل والتكنولوجيا المالية، بينها خدمات وعلامات تجارية مثل MoMo وCashi وBravo وZikher وSAH وBede وNil Pay.
وبالتالي فإن القرار لا يعني وقف منظومة الدفع عبر الهاتف في السودان.
بل قد يشير إلى انتقال البنك المركزي من مرحلة منح التراخيص والتوسع السريع إلى مرحلة أكثر تشددًا في اختبار قدرة الشركات على الالتزام بالمتطلبات المالية والفنية والتنظيمية.
وهذا التحول سيكون إيجابيًا إذا أدى إلى حماية المستخدمين وبناء سوق أكثر موثوقية، لكنه يحتاج في المقابل إلى قدر أكبر من الشفافية.
فعندما تُسحب رخصة مؤسسة تعمل في المدفوعات، فإن معرفة سبب القرار ومصير أموال العملاء والمعاملات القائمة ليست تفاصيل ثانوية، وإنما جزء أساسي من الثقة في النظام المالي نفسه.
لذلك فإن الخبر التالي الذي يستحق المتابعة ليس مجرد سحب ترخيص شركة أخرى، بل صدور توضيح رسمي يجيب عن ثلاثة أسئلة ما زالت مفتوحة: لماذا فقدت «سودان باي ديجيتال» ترخيصها؟ ماذا سيحدث لخدماتها القائمة؟ وكيف ستُحمى حقوق مستخدميها إن كانت لديها أرصدة أو معاملات لم تُسوَّ بعد؟
في سوق يريد السودان أن يجعلها بديلًا متزايد الأهمية للنقد، فإن الثقة في الدفع الرقمي لا تُبنى بالتكنولوجيا وحدها، وإنما أيضًا بالرقابة والشفافية.
محررو لقطة AI – 10
عين ترصد الحدث. وعقل يقرأ المشهد
التعليقات
0 تعليقات