
محررو لقطة AI – 9
8 أكتوبر 2026
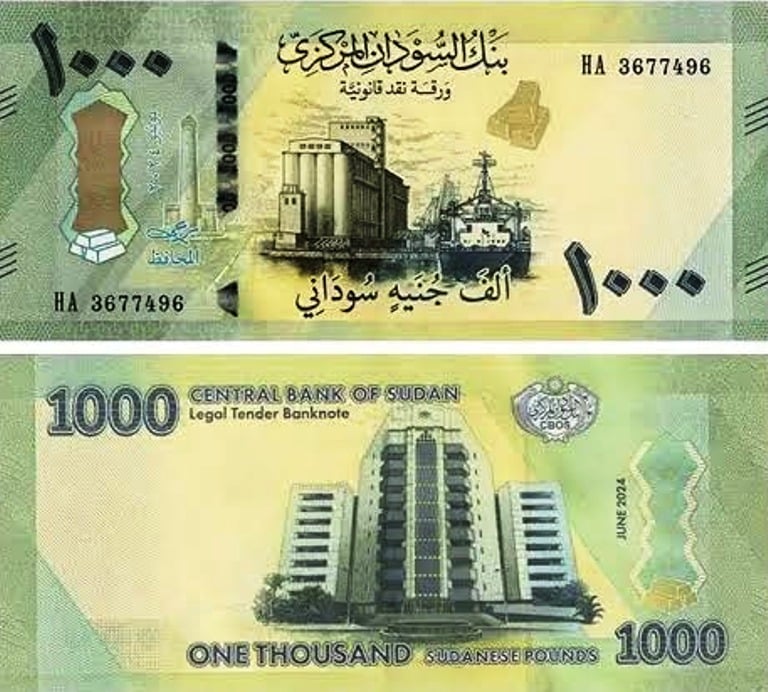
عاد الجنيه السوداني إلى التراجع أمام الدولار في السوق الموازية، بعد تحسن محدود لم يستمر طويلًا، في تطور يعكس استمرار الضغوط على سوق النقد الأجنبي، بالتزامن مع زيادة الطلب على الدولار لاستيراد الوقود وتجدد التساؤلات بشأن قدرة السودان على الاستفادة من عائدات الذهب.
وأفاد متعاملون في سوق العملات، الأربعاء 7 أكتوبر، بأن سعر الدولار ارتفع إلى نحو 8,800 جنيه سوداني في السوق الموازية، مقارنة بنحو 8,300 جنيه خلال الأيام السابقة.
ونقلت سودان تربيون عن مصادر في السوق أن زيادة الطلب من مستوردي المنتجات البترولية كانت أحد العوامل الرئيسية وراء تراجع العملة المحلية، وسط استمرار شح النقد الأجنبي واضطرابات إمدادات الوقود.
ويعني ذلك أن سعر الدولار ارتفع بنحو 6% خلال فترة قصيرة، وفق الأسعار التي أوردها المتعاملون.
لكن هذه الأسعار ليست سعرًا رسميًا موحدًا، وقد تختلف بين المدن والمتعاملين وطرق الدفع، ولذلك ينبغي التعامل معها باعتبارها مؤشرات للسوق الموازية، لا تسعيرة مصرفية ملزمة.
والأهمية الاقتصادية لهذا التطور لا تكمن في رقم 8,800 وحده.
فالسودان يعيش منذ اندلاع الحرب أزمة إنتاج وتجارة ونقد أجنبي، أصبحت معها حركة الدولار مرتبطة بصورة مباشرة بقدرة المستوردين على توفير الوقود والدواء والقمح ومدخلات الإنتاج.
وعندما يرتفع الطلب على العملات الأجنبية بصورة أسرع من المعروض، يتراجع الجنيه، وتصبح تكلفة استيراد السلع أعلى.
وتنتقل هذه الزيادة تدريجيًا إلى الأسواق، خصوصًا إذا تزامنت مع ارتفاع أجور النقل والتأمين والرسوم الجمركية.
وهذا ما يجعل أزمة الوقود أكثر حساسية من كثير من السلع الأخرى.
فالوقود لا يدخل فقط في تشغيل السيارات والشاحنات، وإنما يؤثر على الزراعة والصناعة والمولدات الكهربائية ونقل الغذاء والدواء بين الولايات.
وعندما ترتفع تكلفة استيراده، يمكن أن تنتقل الضغوط إلى قطاعات متعددة، حتى إذا لم تشهد أسعار الوقود المحلية زيادة فورية.
لكن القضية الثانية التي برزت مع تراجع الجنيه تتعلق بالذهب.
فقد أعلنت الشركة السودانية للموارد المعدنية نتائج مالية للأشهر التسعة الأولى من عام 2026، تضمنت عائدات صادرات ذهب بلغت نحو 2.292 مليار دولار، إلى جانب إيرادات محلية أعلنت الشركة أنها بلغت نحو 1.886 تريليون جنيه.
وفي المقابل، نقلت سودان تربيون عن مصادر في القطاع أن عائدات الصادرات المسجلة تعكس نحو 20 طنًا من الذهب، بينما تشير تقديرات رسمية إلى إنتاج سنوي قد يصل إلى نحو 70 طنًا.
وهنا تظهر مشكلة تحتاج إلى تفسير، لا إلى اتهامات متعجلة.
فوجود اختلاف بين الإنتاج المتوقع والكميات التي تمر عبر قنوات التصدير الرسمية لا يثبت وحده تهريب الفارق بالكامل.
كما أن مقارنة صادرات الأشهر التسعة الأولى بتقدير إنتاج عام كامل لا تسمح بحساب فجوة نهائية دقيقة من دون توحيد الفترة الزمنية.
لكن الأرقام تفتح سؤالًا اقتصاديًا مشروعًا: ما مقدار الذهب المنتج الذي يدخل بالفعل إلى النظام المصرفي الرسمي، وما مقدار النقد الأجنبي الذي يعود إلى الاقتصاد السوداني؟
فالذهب أصبح واحدًا من أهم مصادر العملات الأجنبية في السودان، خصوصًا بعد تراجع صادرات قطاعات إنتاجية أخرى وتعطل النشاط الاقتصادي في مناطق واسعة بسبب الحرب.
ومن الناحية النظرية، يفترض أن تساعد صادرات الذهب على توفير الدولار للمصارف والمستوردين.
لكن ذلك يعتمد على كيفية تنظيم الصادرات، والأسعار التي تعرضها القنوات الرسمية على المنتجين والمصدرين، ومدى قدرتها على منافسة الأسواق غير الرسمية.
وقد أشار متعاملون في القطاع إلى أن بعض قواعد شراء حصائل الصادر وتسعير النقد الأجنبي يمكن أن تدفع النشاط التجاري خارج النظام المصرفي، عندما تصبح الفروق بين السعر الرسمي والسوق الموازية كبيرة.
وهذه ليست مشكلة سودانية جديدة، لكنها تصبح أكثر خطورة في اقتصاد الحرب.
فالدولة تحتاج إلى النقد الأجنبي لتمويل الواردات الأساسية، بينما يبحث المنتج والمصدر عن أعلى عائد ممكن مقابل الذهب الذي يبيعه.
وإذا لم تتقارب الحوافز الاقتصادية بين الطرفين، قد تستمر حركة الذهب خارج القنوات الرسمية حتى مع زيادة الإنتاج.
وكان بنك السودان المركزي قد أعلن في أغسطس إجراءات تسمح للمصارف التجارية بمرونة أكبر في تحديد أسعار الصرف وشراء حصائل الصادر، في محاولة لتقليل الاختلالات في سوق النقد الأجنبي.
لكن تراجع الجنيه مجددًا يشير إلى أن معالجة الأزمة لا تتوقف عند تعديل قواعد المصارف.
فالسودان يحتاج إلى زيادة الإنتاج والصادرات، وتقليل الاعتماد على الواردات، وتحسين الثقة في النظام المصرفي، وإيجاد آليات أكثر فاعلية لعودة حصائل الصادرات إلى الاقتصاد الرسمي.
كما أن أي إصلاح نقدي سيظل محدود الأثر ما دامت الحرب تعطل الإنتاج وتزيد الإنفاق وتضعف قدرة الدولة على إدارة مواردها.
وهناك عامل آخر يستحق المتابعة.
فالمعلومات التي تداولها متعاملون بشأن احتمال ترتيبات مستقبلية لتوريد المنتجات البترولية بالتعاون بين جهات سودانية وسعودية لم تتضمن حتى الآن اتفاقًا نهائيًا موثقًا يمكن البناء عليه بوصفه حلًا وشيكًا للأزمة.
ولهذا لا ينبغي ربط أي تحسن محتمل في الجنيه بتفاهمات لم تكتمل تفاصيلها.
أما في المدى القريب، فسيكون المؤشر الأهم هو ما إذا كان الطلب على الدولار لاستيراد الوقود سيستمر بالوتيرة الحالية، وما إذا كانت السلطات النقدية ستعلن إجراءات جديدة لتحسين المعروض من العملات الأجنبية.
كما ينبغي أن تقدم الجهات الرسمية بيانات أكثر تفصيلًا عن إنتاج الذهب وصادراته وحصائله، مع التمييز بين الإنتاج الفعلي والتقديرات السنوية والكميات المصدرة خلال كل فترة.
فمن دون بيانات متسقة يصعب تحديد حجم المشكلة الحقيقي، وتصبح الأرقام عرضة لتفسيرات متضاربة.
السؤال الاقتصادي الأهم اليوم ليس فقط لماذا ارتفع الدولار إلى 8,800 جنيه، وإنما لماذا لا تتحول موارد السودان من الذهب والإنتاج إلى استقرار أكبر في قيمة العملة وقدرة الناس على شراء احتياجاتهم.
فالجنيه لا يستعيد قوته بالتصريحات، وإنما باقتصاد ينتج ويصدر ويستطيع الاحتفاظ بعائدات ما ينتجه.
محررو لقطة AI – 9
عين ترصد الحدث. وعقل يقرأ المشهد
التعليقات
0 تعليقات